Asunnon ostaminen ja asuntolaina

Maksamalla ylihintaa jostain syntyy tietysti herkästi kaikenlaisia riskejä.
Jos oletetaan, että vuokratontista ei ole maksettu ylihintaa, noin muutoin kuvaamasi kaltaisessa tilanteessa kaupunki ottaisi pakkolunastuksen kautta ne omistustontit myös haltuun. Silloin omalla tontilla asuvilla on rahallisesti paljon isommat riskit kyseessä.
Se vähän riippuu tilanteesta. Kuten topikissa on kuitenkin mainittu, niin vuokratonteista selkeästi on ylihintaa maksettu. Jossain kaava-alueilla isoissa kaupungeissa tontin arvo on sentään pakkolunastusta ajatellen suhteellisen selkeä.
 
*Snip*...Ehkä poikkeuksena sitten alueet, missä on uutisoitu isosti, että on tullut jotain satojen prosenttien korotuksia ja jos siellä välissä sitten sattuisi olemaan jostain historian havinasta johtuva omatonttinen talo, niin sitten se voi nostaa asunnon arvoa paljonkin, varsinkin jos kaupunki ei esim. tontteja nykyisellään edes myy omaksi. *Snip*

Ja tämänkin on hyvä ihmisten muistaa, että jos on vähäänkään elinvoimainen kaupunki / kunta niin niiden tonttien hinnat ja vuokrat tulevat melkein poikkeuksetta moninkertaistumaan, kun pitkäaikainen vuokrasopimus päättyy. Maan hinta on ollut aivan eri joskus 60-luvulla vs nyt.

Muistan taannoin kun 50-luvun rintamamiestalossa asustelevat puolitutut naapureineen naureskelivat nykyajan tonttihinnoille /vuokrille ja liputtivat kuinka on hyvä asustella 300€/v vuokratontilla melkein kaupungin paraatipaikoilla. Noh tästä muutama vuosi ja ne 70-vuotiset emäpitkät vuokrasopparit lähestyivät loppuaan. Se loppui se naureskelu siihen, kun tonttivuokrat 7-kertaistui uuden vuokrasopimusen myötä.
 
Ja vaikka vuokratontin korotukset olisi sovittu kuinka pieniksi korkoa korolle ilmiö toistuu tässäkin.

Jos lähtövuokra on 1 000/vuosi ja vuosittainen korotus on 2,5% vuokrat ovat seuraavat:

10 vuoden jälkeen 1280/v, 15 vuoden jälkeen 1448/v ja 20 vuoden jälkeen 1639/v.

20v ja 60% korotus, tuokin todella pienellä inflaatiolla. Sama toistuu suuremmassa mittakaavassa asuntojen vuokrahinnoissa.
 
Vaikka itsekkin lähtökohtaisesti olen tontin omistamisen kannalla, ei se kuitenkaan aivan suoraviivaista ole.

Hyvin moni joutuu tonttiin ottamaan lainan, josta siitäkin joutuu maksamaan korkoa. Omistustontti myöskin nostaa kiinteistöveroa. Tämän määrään vaikuttaa toki kunnan valitsema prosentti. Meillä maksoi tontti 5v sitten 32500e+n.1000e kuluja. Kiinteistöveroa tontti aihuettaa reilu 100e/v. Vuokra olisi ollut n. 1600e/v indeksikorotusmahdollisuudella.

Jos harkinnassa on vain muutaman vuoden asuminen, ei tontista todennäköisesti saa kokonaan "omiansa" takaisin ja vuokratontilla olevan talon hieman halvempi myyntihinta saattaa nopeuttaa ja helpottaa myymistä. Toki se saattaa myös joitakin ostajia karkoittaa.

Jos kokonaiskoroksi valitsee 3%, tekee 33500e lainasummalle 1005e/v ja siihen 150e/v kiinteistöveroa lisää, niin vuosikustannusero on "vain" alle 500e. Toki lainapääoma pienenee joka vuosi ja oletettavasti myydessä saatava suurempi hinta kääntää kuitenkin suht äkkiä vaa'an omistamisen puolelle.
 
Viimeksi muokattu:
Vaikka itsekkin lähtökohtaisesti olen tontin omistamisen kannalla, ei se kuitenkaan aivan suoraviivaista ole.

Hyvin moni joutuu tonttiin ottamaan lainan, josta siitäkin joutuu maksamaan korkoa. Omistustontti myöskin nostaa kiinteistöveroa. Tämän määrään vaikuttaa toki kunnan valitsema prosentti. Meillä maksoi tontti 5v sitten 32500e+n.1000e kuluja. Kiinteistöveroa tontti aihuettaa reilu 100e/v. Vuokra olisi ollut n. 1600e/v indeksikorotusmahdollisuudella.

Jos harkinnassa on vain muutaman vuoden asuminen, ei tontista todennäköisesti saa kokonaan "omiansa" takaisin ja vuokratontilla olevan talon hieman halvempi myyntihinta saattaa nopeuttaa ja helpottaa myymistä. Toki se saattaa myös joitakin ostajia karkoittaa.

Jos kokonaiskoroksi valitsee 3%, tekee 33500e lainasummalle 1005e/v ja siihen 150e/v kiinteistöveroa lisää, niin vuosikustannusero on "vain" alle 500e. Toki lainapääoma pienenee joka vuosi ja oletettavasti myydessä saatava suurempi hinta kääntää kuitenkin suht äkkiä vaa'an omistamisen puolelle.
Riippuu ihan paikasta ja kauanko aikoo asua. Monet helsingissä vuosikymmenet asuneet ehkä toivoisivat että olisi oma tontti tullut ostettua (jos olisi ollut mahdollista) aikanaan. Sen sijaan jossain kuolemalla paikkakunnalla ei välttämättä kannata.
 
Ja vaikka vuokratontin korotukset olisi sovittu kuinka pieniksi korkoa korolle ilmiö toistuu tässäkin.

Jos lähtövuokra on 1 000/vuosi ja vuosittainen korotus on 2,5% vuokrat ovat seuraavat:

10 vuoden jälkeen 1280/v, 15 vuoden jälkeen 1448/v ja 20 vuoden jälkeen 1639/v.

20v ja 60% korotus, tuokin todella pienellä inflaatiolla. Sama toistuu suuremmassa mittakaavassa asuntojen vuokrahinnoissa.
Sehän on vain positiivista, jos vuokrankorotukset on sidottu inflaatioon. Tontin ostosta säästyneet rahat, kun sijoittaa osakkeisiin, tuotot kasvaa vuokria nopeammin.
 
Riippuu ihan paikasta ja kauanko aikoo asua. Monet helsingissä vuosikymmenet asuneet ehkä toivoisivat että olisi oma tontti tullut ostettua (jos olisi ollut mahdollista) aikanaan. Sen sijaan jossain kuolemalla paikkakunnalla ei välttämättä kannata.
Juuri tuota yritin viestissäni sanoa, ehkä tuli ilmi epäselvästi. Ei ole yksiselitteistä että jompikumpi tontin asumisoikeusmuoto olisi aina toista parempi. Riippuu niin monesta tekijästä.
 
Sehän on vain positiivista, jos vuokrankorotukset on sidottu inflaatioon. Tontin ostosta säästyneet rahat, kun sijoittaa osakkeisiin, tuotot kasvaa vuokria nopeammin.
Näin, jos ostaa täysin säästöillä tontin. Halpakorkoista asuntolainaa tuskin saa sijoituksiin laitettavaksi, joka tarttis ottaa huomioon laskelmissa.
 
Riippuu ihan paikasta ja kauanko aikoo asua. Monet helsingissä vuosikymmenet asuneet ehkä toivoisivat että olisi oma tontti tullut ostettua (jos olisi ollut mahdollista) aikanaan. Sen sijaan jossain kuolemalla paikkakunnalla ei välttämättä kannata.

Taitaa kylläolla about päinvastoin. Böndellä tontit on puoli-ilmaisia. Sensijaan vuokraa joutuu maksamaan mitä maanomistaja pyytää. Harvalla on rahkeita raahata kämppäänsä muualle vaikka vuokra olisi suhteeton maan arvoon nähden. Auta muuta kuin maksaa...

Tuo kyllä pätee ihan missä vaan ettei hetken asumisen takia kannata edes harkita asui missä vaan.
 
Myymässä paritaloa kahden asunnon yhtiössä. Ostaja löytynyt mutta heidän pankki jäkittää kun korjausvastuut per asunto pitää jotenkin minimoida. Juoksevat kulut on ja pysyy yhteisinä, ei siis hallinnanjakoa tms. Eli yhtiökokouksen päätös korjausvastuista ei riitä vaan pitää olla yhtiöjärjestyksessä. Tuntuu oudolle kun molempia voi osapuolet tulevaisuudessa säätää halutessaan mihin suuntaan vain, koska miniyhtiö. Ainoa ero että yhtiöjärjestyksen muuttaminen maksaa ja rekisteröinti vie yli kuukauden. Pankin näkökulmasta, miten ihmeessä tuo vaikuttaa lainaan ja vakuusarvoon?
 
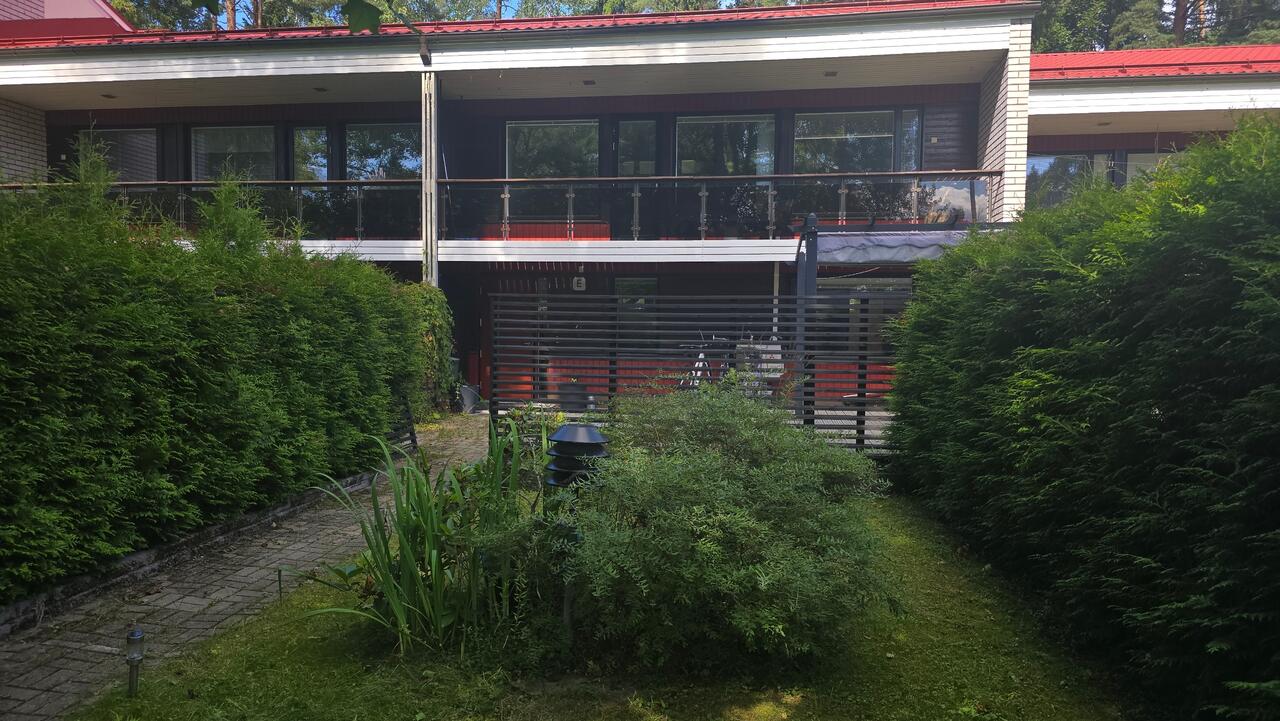
Vuotaako noi terassilasitukset noin rankasti vai miksi nuo tukipuut on aivan vihreät
 
Pankin näkökulmasta, miten ihmeessä tuo vaikuttaa lainaan ja vakuusarvoon?

Kyse ei ole ns. järjestä. Jos esim. haluan siirtää lainani OP pankkiin he vaativat että minun täytyy siirtää työpaikastani tuleva palkkani heidän tililleen. Nykyisellä HYPO pankilla ei moisia vaatimuksia ole. Ehkä suurin syy miksi heidät valitsin olikin se että: he eivät vaatineet nähdä minua, he eivät vaatineet mitään tilien siirtämisiä, he eivät vaatineet mitään "extraa" kuten tilien siirtelyä, vakuutuksien ottamista jne jne..

Osalla pankeista on vain "outoja" vaatimuksia mitkä tulevat ylhäältäpäin. Vaikka moni noista vaatimuksista on sellaisia että voit aivan hyvin siirtää / lopettaa ne seuraavana kuukautena lainan ottamisen jälkeen.
 
Miten yksittäinen omakotitalo voi olla taloyhtiö? Oonko ainut, jonka mielestä tossa on riski, että jossain vaiheessa toi kikka kolahtaa omaan nilkkaan?


Tuossa säästää varainsiirtoveroissa. Mutta toisaalta kirjanpito vastuu tulee tilalle. Ilmeisesti toinen on että osakkeita ostaessa ei ole samaa virhevastuuta kuten kiinteistössä. Eli rakenteet voivat mennä yhtiön piikkiin eivät myyjän.
 
  • Tykkää
Reactions: eba
Myymässä paritaloa kahden asunnon yhtiössä. Ostaja löytynyt mutta heidän pankki jäkittää kun korjausvastuut per asunto pitää jotenkin minimoida. Juoksevat kulut on ja pysyy yhteisinä, ei siis hallinnanjakoa tms. Eli yhtiökokouksen päätös korjausvastuista ei riitä vaan pitää olla yhtiöjärjestyksessä. Tuntuu oudolle kun molempia voi osapuolet tulevaisuudessa säätää halutessaan mihin suuntaan vain, koska miniyhtiö. Ainoa ero että yhtiöjärjestyksen muuttaminen maksaa ja rekisteröinti vie yli kuukauden. Pankin näkökulmasta, miten ihmeessä tuo vaikuttaa lainaan ja vakuusarvoon?
Jos yhteisymmärrys osakkaiden välillä rakoilee, niin yhtiöjärjestys takaa paremmin sovitut pelisäännöt, eli siellä sovitut asiat ovat pysyvämpiä ja myös merkittävien asioiden muuttaminen vaatii käytännössä molempien osapuolten suostumuksen. Jos yhtiökokous on päättänyt korjausvastuun kuuluvan osakkaille ja toinen osakas ei halua sitä enää tulevaisuudessa noudattaa, niin asian voi viedä yhtiökokoukseen, jossa se ei enää menekään läpi ja korjausvastuu jää yhtiölle.

Edit. Pankki siis haluaa varmistua, että lainanottaja ei joudu maksamaan naapurin putkiremonttia. Toisaalta toimiihan se toiseenkin suuntaan riskiä vähentäen, mutta oletus lienee se, että asiasta olisi parempi olla varmuus. Lähtökohtaisesti korjausvastuu on yhtiöllä, jos yhtiöjärjestyksessä ei muuta todeta, joten miksi korjausvastuuta ei ole viety yhtiöjärjestykseen, vaan päätetty yhtiökokouksessa - tämä se pankkia varmasti hiertää.
 
Viimeksi muokattu:
Jos yhteisymmärrys osakkaiden välillä rakoilee, niin yhtiöjärjestys takaa paremmin sovitut pelisäännöt, eli siellä sovitut asiat ovat pysyvämpiä ja myös merkittävien asioiden muuttaminen vaatii käytännössä molempien osapuolten suostumuksen. Jos yhtiökokous on päättänyt korjausvastuun kuuluvan osakkaille ja toinen osakas ei halua sitä enää tulevaisuudessa noudattaa, niin asian voi viedä yhtiökokoukseen, jossa se ei enää menekään läpi ja korjausvastuu jää yhtiölle.
Vakuuksien puolesta tuo voi myös tarkoittaa, että lainan saaja voi joutua maksamaan myös naapurien ongelmia, mikä heikentää lainanmaksukykyä. Ja pidemmän päälle noi menee potentiaalisesti tasan: esim. pannu hajoaa jossain vaiheessa molemmilla jne. Miksi tämä on niin tärkeää pankille, että kaupat viivästyy tai jopa estyy sen vuoksi? Lainan hakija (tarjouksen tekijä) voi lisäksi joutua korvaamaan myyjälle käsirahan/vakiokorvauksen jos lainaa ei myönnetä ja kaupat kariutuu.
 
Vakuuksien puolesta tuo voi myös tarkoittaa, että lainan saaja voi joutua maksamaan myös naapurien ongelmia, mikä heikentää lainanmaksukykyä. Ja pidemmän päälle noi menee potentiaalisesti tasan: esim. pannu hajoaa jossain vaiheessa molemmilla jne. Miksi tämä on niin tärkeää pankille, että kaupat viivästyy tai jopa estyy sen vuoksi? Lainan hakija (tarjouksen tekijä) voi lisäksi joutua korvaamaan myyjälle käsirahan/vakiokorvauksen jos lainaa ei myönnetä ja kaupat kariutuu.
Tarjouksen tekijän kannattaa tehdä ehdollinen tarjous, jossa ehtona on rahoituksen järjestyminen.

Mutta joo, joku toinen pankki voi kyllä toimia toisinkin. Pankeilla tuntuu olevan omia käytäntöjään.

Edit. Nykyään rahoitusehto on melkein pakko laittaa, kun mihinkään pankin alustavaan lainatarjoukseen ei voi luottaa yhtään. Kohde ja sen dokumentit vaikuttavat lainan myöntämiseen nykyään niin paljon, että ainakaan minä en uskaltaisi tehdä ehdotonta tarjousta, jos pankilta olisi vain alustava lainatarjous, niin kuin usein tarjousvaiheessa vasta on.
 
Viimeksi muokattu:
Tarjouksen tekijän kannattaa tehdä ehdollinen tarjous, jossa ehtona on rahoituksen järjestyminen.

Mutta joo, joku toinen pankki voi kyllä toimia toisinkin. Pankeilla tuntuu olevan omia käytäntöjään.

Edit. Nykyään rahoitusehto on melkein pakko laittaa, kun mihinkään pankin alustavaan lainatarjoukseen ei voi luottaa yhtään. Kohde ja sen dokumentit vaikuttavat lainan myöntämiseen nykyään niin paljon, että ainakaan minä en uskaltaisi tehdä ehdotonta tarjousta, jos pankilta olisi vain alustava lainatarjous, niin kuin usein tarjousvaiheessa vasta on.
Tässäkin tarjouksessa oli rahoitusehto ja sille päivämäärä, joka on mennyt jo monta viikkoa sitten umpeen eli ostaja on aika tukalassa asemassa. Lisäksi pankki on sama joka myönsi lainan vuosi sitten ilman sen kummempia, eli pankkien sisälläkin ehdot tuntuu vaihtelevan. Toki lainan hakija maksukykyineen on eri, mutta tuon mainitun vaatimuksen vaikutus tuntuu melko haetulta mutkistukseen nähden.
 
Nykyisessä asuntokaupassa on ollut aivan hilkulla, että Nordea ei ole vaihtunut samanhintaiseen Osuuspankkiin. Ainoa syy miksi en ole vaihtanut lennosta on, että kaikki omat pankkijutut olleet aina Nordealla.
Niin surkeasti ovat ottaneet asiakseen hoitaakseen meidän asuntolainan, vaikka onkin kesälomakausi.

Se on selkeästi todella paljon lainaneuvottelijasta kiinni – ensiksi osui erittäin osaava, mutta hänen jäädessään lomille saatiin, joku melko surkia tättähäärä, jolla ei oikein päivämäärät ja numerot pysy hallussa vaikka muuten miellyttävänoloinen onkin.
Lupaillaan neuvotteluajat seuraavaksi päiväksi niin viikon päästä saa soittaa perään, että tulisiko niitä aikoja tai lainasopimuksessa lukee samassa kupongissa ”lainanmäärä 290 000 ja toisella rivillä 190 000”. Sellasia pikkujuttuja varmaan pankeille, mutta tuosta lainasta lopulta maksetaan kaikkiaan kuitenkin vajaa puolimiljoonaa euroa niin vähän sykähdyttää.

Nyt kun pääsin paasaamaan pankeista niin Nordea oli (alkuun) helppo, OP:n kanssa asimoininen lainatarjoukseen asti todella helppoa. OP vaati Nordean tavoin palkanmaksutiliä heille.

Nordea sanoi rahoittavansa hyväkuntoisia kohteita kasvualueilla heittämällä, mutta suositteli rahoitusehtoa tarjoukseen. Nyt ollaan jo siinä vaiheessa, että luonnostellaan kauppakirjaa.

Danske Bank ei selvästi ollut kiinnostunut meistä. Yksi puhelu tuli, jossa kyselivät milloin kaikki pääsisi samaan neuvottelupöytään. Kertoi miten heidän ilta-aikansa on kaikkien halutuimmat. Kysyin tarkennusta, että milloin sellaiset ajat ovat. Ilta-ajat on 15-16. Omaan korvaan se ei kuulosta lainkaan illalta :rofl:.
Sovittiin, että soittaa tunnin päästä uudestaan kun ollaan kaikki kotona puhelimessa. Soittikin, mutta lapsiperhearki niin kädet juuri sillä hetkellä varattuna. Soitin kaksi sekuntia puhelusta heti perään: ”asiakaspalvelumme on suljettu”, eikä tullut enää ikinä yhteydenottoa. Eikä sitten ollut itselläkään enää kiinnostusta, kun muiden pankkien kanssa sujui helpommin.
En tosin olisi edes tiennyt miten niin huonosti aukiolevan pankin kanssa olisin arjessa pystynyt toimimaan. Tarjous jäi kuitenkin saamatta.
 
Kysymys: Olen laittamassa sijoitusasuntoa (iso kerrostalo kaksio) myyntiin Helsingistä. Minkälainen välityspalkkio on ok? Arviot myyntihinnasta oli noin 380k ja olen kahdesta paikkaa saanut tarjoukset 2.5% ja 2.3% ei muita kuluja. 9500 - 8740 euroa tuntuu aika korkealta palkkiolta. Toki nämä prosentit olivat jo pienemmät mitä välitysliikkeet mainostavat nettisivuillaan.
Tämä meni nyt kesällä parissa kuukaudessa kaupaksi. 380k tavoitehinnasta (pyynti oli toki netissä hieman korkeampi) jäätiin 3 tonnin päähän mutta välittäjä antoi omasta 2% välityspalkkiostaan 2 tonnia alennusta, että hyväksyisin kaupan :D 375k ja 380k hinnoista pidettiin ensin kiinni pari päivää ostajan kanssa. Onko jollain muulla tehnyt välittäjä myös samanlaisen diilin? Muitakaan tosi ostajia ei tänä aikana ilmaantunut, joten oli varmaankin hyvä päätös.
 
  • Tykkää
Reactions: Sid
Tämä meni nyt kesällä parissa kuukaudessa kaupaksi. 380k tavoitehinnasta (pyynti oli toki netissä hieman korkeampi) jäätiin 3 tonnin päähän mutta välittäjä antoi omasta 2% välityspalkkiostaan 2 tonnia alennusta, että hyväksyisin kaupan :D 375k ja 380k hinnoista pidettiin ensin kiinni pari päivää ostajan kanssa. Onko jollain muulla tehnyt välittäjä myös samanlaisen diilin? Muitakaan tosi ostajia ei tänä aikana ilmaantunut, joten oli varmaankin hyvä päätös.
Eipä ole tullut ikinä välittäjän kautta myytyä, mutta jos välittäjä saa 5k rahaa nyt versus joutuu mahollisesti vielä useamman kerran näyttämään asuntoa lähetellä sähköposteja, ajella edestakas, käydä tarjousleikkiä läpi ja saattaa vielä olla paljon uusia kohteita tullut hänelle myyntiin niin eikai se parin tonnin tiputus ole paha jos ei varmaa kauppaa ole näkyvissä. Jokatapauksessa ihan mukava vastaantulo välittäjältä.
 
Tällä hetkellä kaksi eri lainaa:

1. N. 25k (12kk euribor, 0,65% marginaali ja kiinteä tasaerä lyhennystapana).

2. N. 215k (6kk euribor, 0,65% marginaali ja kiinteä tasaerä lyhennystapana).

Laina-aikaa jäljellä molemmissa n. 19v, mutta korkojen noususta ja lyhennystavasta johtuen viimeinen erä on päässyt kasvamaan molemmissa. Vaikkakin kk-erää nostettiin muutama vuosi sitten isommassa lainassa asian hillitsemiseksi.

Nyt pyysin pankilta tarjousta asian korjaamisesta ja sain seuraavanlaisen tarjouksen:

1. N. 240k (3kk euribor, 0,44% marginaali, annuiteetti, laina-aika valinnan mukana 20, 25 tai 30v).

Vaihtoehtoisesti tarjosi:

2. N. 240k (6kk euribor, 0,44% marginaali, laina-aika n. 19v ja lyhennystapana säilyy kiinteä tasaerä).

Muutoskulut kaikkineen n. 250-300€.

Lainan kohteena pääasiassa uudehko omakotitalo, jossa tarkoitus asua vielä pitkään.

Mitä mieltä olette tarjouksesta? Omaan silmään näyttää ihan hyvältä ja oikeastaan pohdiskelen 25 ja 30v välillä. Mikään hoppu ei ole maksaa lainaa pois ja kertyneestä viimeisestä erästä johtuen laina-aika tai kk-erä joka tapauksessa muuttuu nykyisestä. Itse järkeilen, että kannattaisi melkein ottaa tuo pisin ja lyödä säästyvät sataset indeksirahastoihin kasvamaan tuottoa, joka 30v voi olla jo tosi merkittävää.
 
Viimeksi muokattu:
Itse järkeilen, että kannattaisi melkein ottaa tuo pisin ja lyödä säästyvät sataset indeksirahastoihin kasvamaan tuottoa, joka 30v voi olla jo tosi merkittävää.
Tää on se paras vaihtoehto ja ainahan sitä lainaa voi lyhentää nopeamminkin jos siltä tuntuu, toisin päin voi olla vähän hankalempaa. Riippuu kyllä pankistakin, nordealla taisi olla niin helppoa että muuttelee vaan mobiilipankista erän kokoa eikä ne ota siitä mitään maksuakaan.
 
Tää on se paras vaihtoehto ja ainahan sitä lainaa voi lyhentää nopeamminkin jos siltä tuntuu, toisin päin voi olla vähän hankalempaa. Riippuu kyllä pankistakin, nordealla taisi olla niin helppoa että muuttelee vaan mobiilipankista erän kokoa eikä ne ota siitä mitään maksuakaan.
Jep, ylimääräiset lyhennykset onnistuu koska vaan kuluitta.
 
Tällä hetkellä kaksi eri lainaa:

1. N. 25k (12kk euribor, 0,65% marginaali ja kiinteä tasaerä lyhennystapana).

2. N. 215k (6kk euribor, 0,65% marginaali ja kiinteä tasaerä lyhennystapana).

Laina-aikaa jäljellä molemmissa n. 19v, mutta korkojen noususta ja lyhennystavasta johtuen viimeinen erä on päässyt kasvamaan molemmissa. Vaikkakin kk-erää nostettiin muutama vuosi sitten isommassa lainassa asian hillitsemiseksi.

Nyt pyysin pankilta tarjousta asian korjaamisesta ja sain seuraavanlaisen tarjouksen:

1. N. 240k (3kk euribor, 0,44% marginaali, annuiteetti, laina-aika valinnan mukana 20, 25 tai 30v).

Vaihtoehtoisesti tarjosi:

2. N. 240k (6kk euribor, 0,44% marginaali, laina-aika n. 19v ja lyhennystapana säilyy kiinteä tasaerä).

Muutoskulut kaikkineen n. 250-300€.

Lainan kohteena pääasiassa uudehko omakotitalo, jossa tarkoitus asua vielä pitkään.

Mitä mieltä olette tarjouksesta? Omaan silmään näyttää ihan hyvältä ja oikeastaan pohdiskelen 25 ja 30v välillä. Mikään hoppu ei ole maksaa lainaa pois ja kertyneestä viimeisestä erästä johtuen laina-aika tai kk-erä joka tapauksessa muuttuu nykyisestä. Itse järkeilen, että kannattaisi melkein ottaa tuo pisin ja lyödä säästyvät sataset indeksirahastoihin kasvamaan tuottoa, joka 30v voi olla jo tosi merkittävää.
Omavaraisuushaaste - Kuinka pitkä asuntolaina kannattaa ottaa?
Nyt pitäisi saada myös 40 vuoden laina-aika pyydettyä ainakin annuiteetti lyhennystavalla. Itselläni oli juurikin vaihtoehto 1. kaltainen laina ehdoiltaan nykyisessä asunnossa ja Nordea ainakin mielellään vaihtoi minulle laina-ajan 30->40 vuotta. Varsinkin, jos sijoitat lainan lyhennyksistä säästyneet rahat pitkäjänteisesti indeksirahastoon valinta on selkeästi mahdollisimman pitkän laina-ajan puolella.
 
Kuinka pitkä asuntolaina kannattaa ottaa?
Nyt pitäisi saada myös 40 vuoden laina-aika pyydettyä ainakin annuiteetti lyhennystavalla. Itselläni oli juurikin vaihtoehto 1. kaltainen laina ehdoiltaan nykyisessä asunnossa ja Nordea ainakin mielellään vaihtoi minulle laina-ajan 30->40 vuotta. Varsinkin, jos sijoitat lainan lyhennyksistä säästyneet rahat pitkäjänteisesti indeksirahastoon valinta on selkeästi mahdollisimman pitkän laina-ajan puolella.
Jep, jotenkin vaan tuo 30 vuottakin tuntuu pitkältä (ainakin näin vähän vanhanaikaisesti ajateltuna) ja jos tarvetta joskus esimerkiksi lisälainalle (ajatellaan vaikka mökin hankintaa), niin silloin olisi mukava jos iso laina olisi jonkun verran lyhentynyt ja taloa voisi mahdollisesti paremmin hyödyntää lisävakuutena.

Olen kyllä samaa mieltä siitä, että 40v mahdollistaisi jo taas monta kertaa paremman sijoitusnäkymän, mutta sisältyy siihen tietysti jonkunlainen riski ja tiettyä epävarmuuttakin.
 
Laina-ajassa kannattaa miettiä jäljellä olevat työvuodet. Mielestäni lainat kannattaa suunnitella maksettaviksi ennen eläkkeelle jäämistä.
Annuiteetissa maksat vähiten korkoa, kun lyhennys on vakio.
 
Jep, jotenkin vaan tuo 30 vuottakin tuntuu pitkältä (ainakin näin vähän vanhanaikaisesti ajateltuna) ja jos tarvetta joskus esimerkiksi lisälainalle (ajatellaan vaikka mökin hankintaa), niin silloin olisi mukava jos iso laina olisi jonkun verran lyhentynyt ja taloa voisi mahdollisesti paremmin hyödyntää lisävakuutena.

Olen kyllä samaa mieltä siitä, että 40v mahdollistaisi jo taas monta kertaa paremman sijoitusnäkymän, mutta sisältyy siihen tietysti jonkunlainen riski ja tiettyä epävarmuuttakin.
Todennäköisesti voisit mökkiä ostaessa maksaa sijoituksilla omarahoitusosuuden mökkilainasta tai käyttää vaikka niitäkin lisävakuutena ainakin mikäli pankin oma indeksirahasto sijoituskohteena ja sijoitukset voisi jatkaa samalla kasvamistaan. Joka tapauksessa järkevämpi hajauttaa mahdollisimman paljon myös tuottavampaan omaisuuslajiin, eli osakkeisiin maailmanlaajuisesti, kuin pelkkään lainanlyhennykseen, eli asuntoon. Kymmenien vuosien sijoitusaika pienentää riskit todella pieniksi riittävän hajautetuissa indeksirahastoissa.
 
Jep, jotenkin vaan tuo 30 vuottakin tuntuu pitkältä (ainakin näin vähän vanhanaikaisesti ajateltuna) ja jos tarvetta joskus esimerkiksi lisälainalle (ajatellaan vaikka mökin hankintaa), niin silloin olisi mukava jos iso laina olisi jonkun verran lyhentynyt ja taloa voisi mahdollisesti paremmin hyödyntää lisävakuutena.
Nyt logiikka vähän ontuu. Miksi sitä asuntolainaa pitäisi maksaa pois jotta voi sitten nostaa hieman kalliimpaa mökkilainaa? Ennemmin kannatta edelleen se pitkä asuntolaina, sijoittaa ylijäävät ja sitten kun on mökin aika niin suurin osa rahoista löytyy sieltä sijoitussalkusta. Sitten voi vaikka realisoida hieman sijoituksia ja ottaa lopulle lainan sen verran kun mökin ja talon vakuudet antaa myöden.

Mielestäni lainat kannattaa suunnitella maksettaviksi ennen eläkkeelle jäämistä.
Miksi? Itselläni ainoa tarkoitus on pyrkiä nettovelattomaksi joskus 15-20 vuotta ennen eläkkeelle jääntiä, mutta lainan vs. sijoitusten suhteeeseen vaikuttaa ainoastaan tuotto-odotus. Kärjistetysti, jos asuntolaina on ilmaista ja sijoitukset tuottavat 5 % niin ei ole mitään järkeä maksaa senttiäkään asuntolainaa pois vaikka olisi jo toinen jalka haudassa.

Nimim. oma asuntolaina maksettu nykyisellä maksusuunnitelmalla kun mittarissa noin 70 vuotta.

Annuiteetissa maksat vähiten korkoa, kun lyhennys on vakio.
Tasalyhennyksessä lyhennys on vakio, ei annuiteetissa.
 
Nyt logiikka vähän ontuu. Miksi sitä asuntolainaa pitäisi maksaa pois jotta voi sitten nostaa hieman kalliimpaa mökkilainaa? Ennemmin kannatta edelleen se pitkä asuntolaina, sijoittaa ylijäävät ja sitten kun on mökin aika niin suurin osa rahoista löytyy sieltä sijoitussalkusta. Sitten voi vaikka realisoida hieman sijoituksia ja ottaa lopulle lainan sen verran kun mökin ja talon vakuudet antaa myöden.


Miksi? Itselläni ainoa tarkoitus on pyrkiä nettovelattomaksi joskus 15-20 vuotta ennen eläkkeelle jääntiä, mutta lainan vs. sijoitusten suhteeeseen vaikuttaa ainoastaan tuotto-odotus. Kärjistetysti, jos asuntolaina on ilmaista ja sijoitukset tuottavat 5 % niin ei ole mitään järkeä maksaa senttiäkään asuntolainaa pois vaikka olisi jo toinen jalka haudassa.

Nimim. oma asuntolaina maksettu nykyisellä maksusuunnitelmalla kun mittarissa noin 70 vuotta.


Tasalyhennyksessä lyhennys on vakio, ei annuiteetissa.
Olet oikeassa, todennäköisesti järkevämpää olisi lähteä ajatuksella, että sijoitukset mahdollistaisi esim sen mökin rahoittamista ja, että sijoitusten arvo ylittää jäljellä olevat lainat.

Annuiteetti lienee hyvä, kiinteää tasaerää ei edes saisi ja tasalyhennyksessä riskit vähän isommat jos korot nousee.
 
Käsi pystyyn virheen merkiksi annuiteetista. Edellisestä lainaneuvottellusta on jo aikaa.

Jos kassavirta kestää maksaa lainaa myös eläkkeellä, niin mikäs siinä. Mielestäni siinä nostaa omaa riskitasoaan, vaikka kuinka olisi sijoittanut. Jokainen saa suunnitella sijoitusomaisuutensa kasvatuksen oman maun mukaan.
 
Mielestäni lainat kannattaa suunnitella maksettaviksi ennen eläkkeelle jäämistä.

Tästä olen vahvasti erimieltä. Olen jopa ruvennut epäilemään koko asunnon omistamisen järkevyyttä.
Sitä rahaa ei saa koskaan pois siitä asunnosta kuin myymällä. Ellei nyt sitten ota jotain sijoituslainaa omaa asuntoa vastaan tai saa myytyä pankille ja sitten asuu omassa asunnossa vuokralaisena.

Tuo asunnon omistaminen on yksi suurimmista syistä, miksi olemme rikkaimmillamme kuolessamme. Tilillä voi olla jäljellä 500€ viimeisestä maksetusta eläkkeestä, mutta 500 000€ asunto velattomana omistuksessa alla, kun potkaisee tyhjää.
 
Viimeksi muokattu:
Pitkän laina-ajan kanssa suurin riski kai lienee siinä, jos korot nousevat pitkäksi aikaa tosi korkealle (esim 5-7%) ja samaan aikaan pörssituotot syöksyy tai ainakin pysyy merkittävästi alempana pitkän aikaa. Silloin tulee korkopommia maksettavaksi, eikä matalammasta kk-erästä säästyvä raha sijoitettuna anna riittävää tuottoa.

Tämä on tietysti kauhuskenaario, eikä kukaan varmaan pysty sanomaan mihin tämä maailma menee ja miten korot heiluu.

Pankkihan mielellään antaa se 30-40v.
 
Olen jopa ruvennut epäilemään koko asunnon omistamisen järkevyyttä.
Valitettavasti isompien asuntojen kohdalla ei juuri muita vaihtoehtoja ole. Toki jos tarkoitat nimenomaan rahan kiinni laittamista omaan asuntoon, niin täysin samaa mieltä. Onneksi Suomessakin on hiljalleen alettu heräämään siihen, että pois maksettu asunto ei ole vaurastumisen kannalta tavoiteltava tilanne.

Pitkän laina-ajan kanssa suurin riski kai lienee siinä, jos korot nousevat pitkäksi aikaa tosi korkealle (esim 5-7%) ja samaan aikaan pörssituotot syöksyy tai ainakin pysyy merkittävästi alempana pitkän aikaa. Silloin tulee korkopommia maksettavaksi, eikä matalammasta kk-erästä säästyvä raha sijoitettuna anna riittävää tuottoa.
Markkinatalouden lainalaisuudet eivät käytännössä voi rikkoa inflaation, markkinakorkojen ja osakesijoitusten välistä suhdetta, ellei maailmantalous muutu jotenkin aivan perustavanlaatuisesti. Jos lainan korot nousevat pysyvästi, niin tämä usein tarkoittaa osakkeiden hintojen laskua, jolloin niiden tuotto-odotus nousee. Ostamalla tällöin osakkeita pääset käsiksi näihin parempiin tuotto-odotuksiin. Osakkeilla on pitkällä aikavälillä aina tuottopreemio verrattuna riskittömänä pidettyihin korkoihin kuten valtionlainoihin. Tämä johtuu mm. siitä, että kärjistäen kukaan ei investoisi yrityksiin jo saman tuoton saisi automaattisesti vain laittamalla rahat valtionlainoihin.

Korkojen nousu on myös sidoksissa inflaatioon, joten tyypillisesti talous vetää ja palkat nousevat kun inflaatio laukkaa. Lainan rahasumma taas ei muutu, joten palkkojen nousun myötä se lainan suhde omiin tuloihin laskee. Tarvittaisiin toki vähän muutakin, että inflaatio oikeasti söisi lainan, mutta vaikkapa 100 000 euroa lainaa on aika eri asia tänä päivänä kuin 30 vuoden päästä jolloin rahan arvokin on helposti ainakin puolittunut.

Jos katsoo asuntolainan korkoa tyhjiössä, niin vaikkapa parin vuoden takainen 4 % korkotaso tuntuu pahalta. Kun ottaa yo. tekijät huomioon niin tuollaiset lyhyet pomput ovat kohinaa jotka eivät murra em. lainalaisuuksia.
 
Millaisia marginaaleja ja miltä pankeilta olette viime aikoina saaneet? Itsellä on nyt 2023 hankittu 0,4% OP:lta Helsingissä sijaitsevaan -23 valmistuneeseen paritaloon ja ajattelin kilpailuttaa, mutta mieluusti kävisi vain ne pankit läpi, joilla marginaalit järkevillä tasoilla.
 
Millaisia marginaaleja ja miltä pankeilta olette viime aikoina saaneet? Itsellä on nyt 2023 hankittu 0,4% OP:lta Helsingissä sijaitsevaan -23 valmistuneeseen paritaloon ja ajattelin kilpailuttaa, mutta mieluusti kävisi vain ne pankit läpi, joilla marginaalit järkevillä tasoilla.
0,29 Nordeasta. Kannattaa varmaan aloittaa vaan tinkimiskyselyllä OP:n suuntaan. Ei tuo 0,4 nyt kovin huono ole, että tuskin siitä kovin helpolla saa semmoista siivua pois että kulujen/vaivan takaisinmaksuaika on järkevä.
 
Millaisia marginaaleja ja miltä pankeilta olette viime aikoina saaneet? Itsellä on nyt 2023 hankittu 0,4% OP:lta Helsingissä sijaitsevaan -23 valmistuneeseen paritaloon ja ajattelin kilpailuttaa, mutta mieluusti kävisi vain ne pankit läpi, joilla marginaalit järkevillä tasoilla.
0,38 OP:lta kuukausi takaperin. Alunperin 0,4, mutta mahtavilla tinkaamistaidoillani sain tuon 0,02 vielä pois...

E: Pilkunviilausta
 
Viimeksi muokattu:
Tästä olen vahvasti erimieltä. Olen jopa ruvennut epäilemään koko asunnon omistamisen järkevyyttä.
Sitä rahaa ei saa koskaan pois siitä asunnosta kuin myymällä. Ellei nyt sitten ota jotain sijoituslainaa omaa asuntoa vastaan tai saa myytyä pankille ja sitten asuu omassa asunnossa vuokralaisena.

Itse olen taas tästä vahvasti erimieltä.
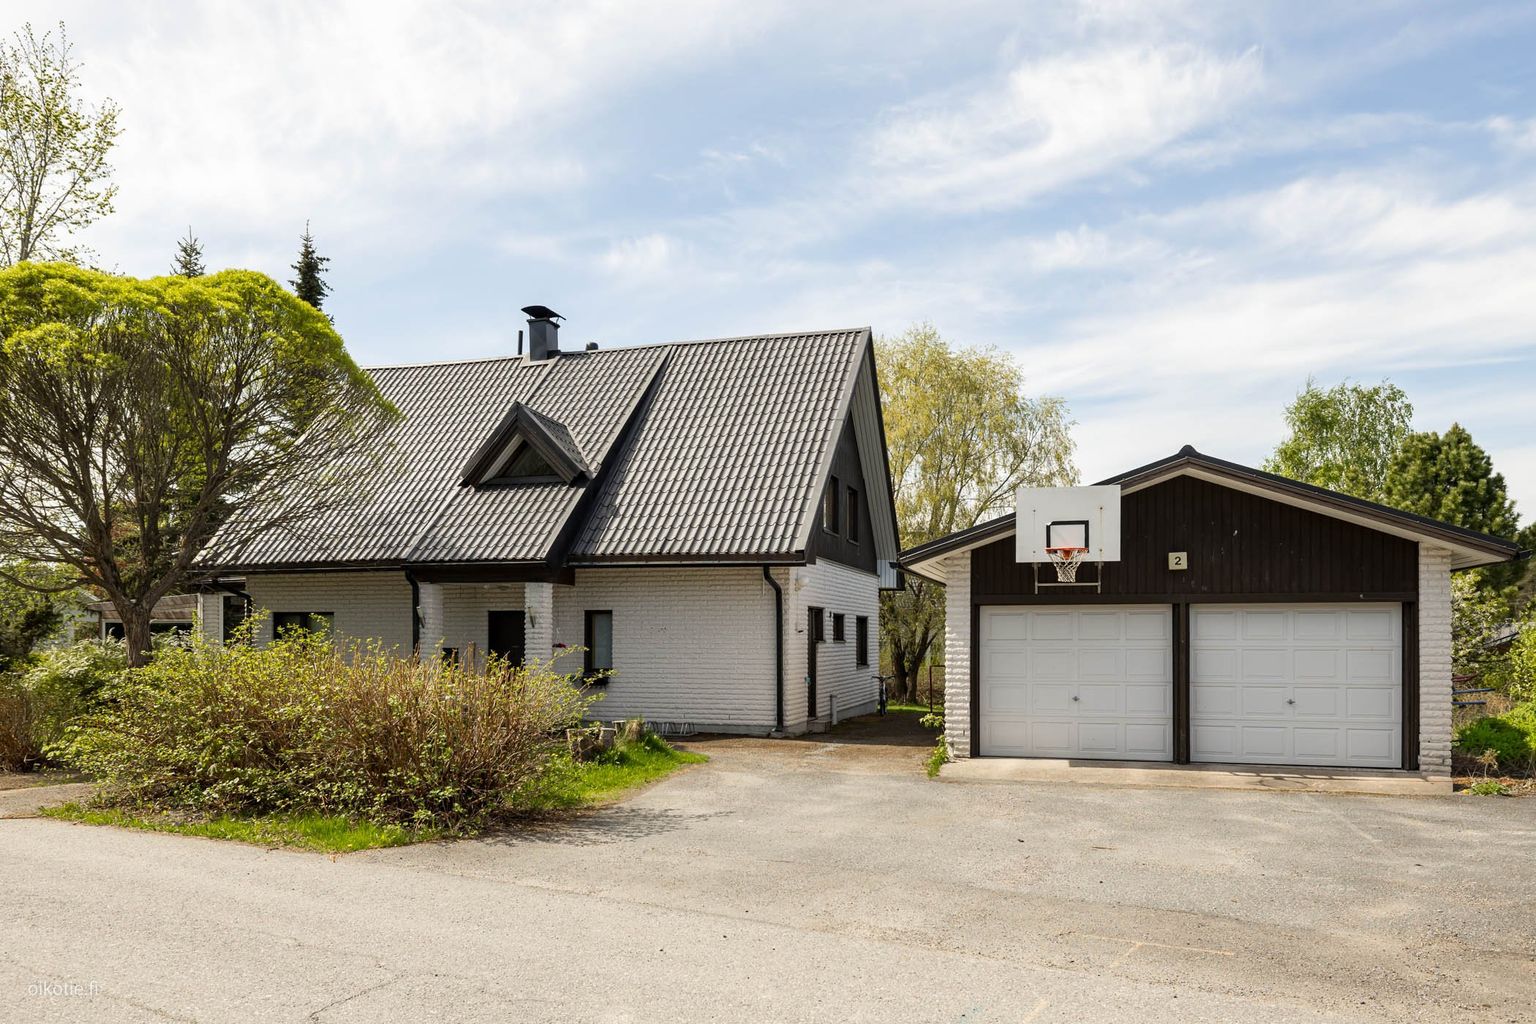
Koska jossain täytyy asua ja jos ostat esim. 118½m2 kokoisen rivarin pätkän tinkien muutaman tonnin hintaan 250K ja kuukausittain maksat yhtiövastiketta 308€ (sekä mitä nyt vuosikymmenien aikana tulee jotain korjattavaa joskus rakennettu näköjään 2009)
vs
Otat vuokralle (1977 tehdyn eli 30v vanhemman) kämpän mikä on 117m2 maksaen siitä 1400€/kk

Asut esim. 50v maksaen vuokraa (leikitään että ei tule yhtään korotuksia eikä korjattavaa, molempia varmasti tulee) 840 000€ vuokraa vs 184 800 vastiketta JA 250K + korot. <= Mistä saat muuttaessa ehkä jotain...

Eläkkeellä kuitenkin se 308€ on jotenkin helpompi maksella siitä omasta kämpästä kuin 1400€ vuokralla olevasta. Vaikka molemmissa ehkä se parempi puolisko myös viihtyisi ja lapset kun tulisivat käymään...

Lisäksi koska kuitenkin ollaan asunnon ostaminen ja asuntolaina ketjussa otaksun että kaikki täällä ovat sen asunnon ostaneet. Siitä olen toki samaa mieltä ettei ehkä ole järkevää sijoitusasuntoja alkaa ostelemaan ellei tiedä mitä tekee ja varsinkin eläkkeellä voi olla vaikea tilanne jos on vivunnut velkaa velan päälle.
 
Itse olen taas tästä vahvasti erimieltä.
Koska jossain täytyy asua ja jos ostat esim. 118½m2 kokoisen rivarin pätkän tinkien muutaman tonnin hintaan 250K ja kuukausittain maksat yhtiövastiketta 308€ (sekä mitä nyt vuosikymmenien aikana tulee jotain korjattavaa joskus rakennettu näköjään 2009)
vs
Otat vuokralle (1977 tehdyn eli 30v vanhemman) kämpän mikä on 117m2 maksaen siitä 1400€/kk

Asut esim. 50v maksaen vuokraa (leikitään että ei tule yhtään korotuksia eikä korjattavaa, molempia varmasti tulee) 840 000€ vuokraa vs 184 800 vastiketta JA 250K + korot. <= Mistä saat muuttaessa ehkä jotain...

Eläkkeellä kuitenkin se 308€ on jotenkin helpompi maksella siitä omasta kämpästä kuin 1400€ vuokralla olevasta. Vaikka molemmissa ehkä se parempi puolisko myös viihtyisi ja lapset kun tulisivat käymään...

Lisäksi koska kuitenkin ollaan asunnon ostaminen ja asuntolaina ketjussa otaksun että kaikki täällä ovat sen asunnon ostaneet. Siitä olen toki samaa mieltä ettei ehkä ole järkevää sijoitusasuntoja alkaa ostelemaan ellei tiedä mitä tekee ja varsinkin eläkkeellä voi olla vaikea tilanne jos on vivunnut velkaa velan päälle.
Ennenkin todettu, että nämä sun vertailut on ihan käsittämättömiä, mutta miksi tällä kertaa valitsit vuokra-asunnon mistä ei ole edes kuvia ilmoituksessa?
Ja tuohon hintaluokkaan näyttää omistusasuntoina löytyvän Nokialta vuokratontilla ja sähkölämmityksellä olevaa rivaria. Nuo on käytännössä arvottomia 50v päästä ilman ilman hirveitä korjauksia.
 
Ennenkin todettu, että nämä sun vertailut on ihan käsittämättömiä, mutta miksi tällä kertaa valitsit vuokra-asunnon mistä ei ole edes kuvia ilmoituksessa?
Ja tuohon hintaluokkaan näyttää omistusasuntoina löytyvän Nokialta vuokratontilla ja sähkölämmityksellä olevaa rivaria. Nuo on käytännössä arvottomia 50v päästä ilman ilman hirveitä korjauksia.
Tuohon vaikuttaa asuinpaikka paljon. Nokian tilanteesta en tiedä mitään.

Yleisesti maksat vuokralla vähemmän kuussa, kun mukaan otetaan lyhennykset ja remonttilainat. Erotus täytyy laskea sijoitettuna, josta saa tuloja. Asunnon arvonnousu on hankalampi arvioida, vuokrien korotukset sentään suhkot säännöllisiä. Remontitkin aika helppo arvioida.

Sanoisin ostamisen silti kannattavan, jos on varaa kuukausierään ja asuu vuosikymmeniä samassa.
 
Ennenkin todettu, että nämä sun vertailut on ihan käsittämättömiä, mutta miksi tällä kertaa valitsit vuokra-asunnon mistä ei ole edes kuvia ilmoituksessa?

Tiedän, olisi pitänyt valita mieluusti 2009 tehty asunto eikä sitä 30v vanhempi. Ongelmaksi vain nousee se että on yllättävän vaikeaa löytää mieluusti samasta asuntoyhtiöstä sekä myynti että vuokrailmoitusta samankokoisesta asunnosta.

Tuon valitsin siksi että se oli mahdollisimman lähellä ja JOS olisin valinnut toisen (uudemman ja pienemmän) asunnon siitä olisi noussut ihan järjetön valitus että miksi valitsin 2024 juuri valmistuneen 1890€/kk maksaneen kun vaihtoehtona on 15 vuotta vanhempi asunto..

Mutta laitetaan nyt sitten vaihtoehdoksi tämä mistä on kuvia ja mikä on hieman pienempi kämppä jos se saa tyypit onnellisiksi:

ELI:
Tässä olisi 1977 vuodelta myynnissä 184k 117m2 ja tuolla oli vuokralla 77 tehtyä 117m2 hintaan 1400/€kk

Sitten vaikka:
2001 vuoden 111m2 234k pyynti ja oma tontti

Kyllähän noita löytyy mutta vaikea löytää 100% samasta yhtiöstä samanlaisia mistä toinen on vuokra ja toinen myynnissä.
 
Viimeksi muokattu:
Tiedän, olisi pitänyt valita mieluusti 2009 tehty asunto eikä sitä 30v vanhempi. Ongelmaksi vain nousee se että on yllättävän vaikeaa löytää mieluusti samasta asuntoyhtiöstä sekä myynti että vuokrailmoitusta samankokoisesta asunnosta.

Tuon valitsin siksi että se oli mahdollisimman lähellä ja JOS olisin valinnut toisen (uudemman ja pienemmän) asunnon siitä olisi noussut ihan järjetön valitus että miksi valitsin 2024 juuri valmistuneen 1890€/kk maksaneen kun vaihtoehtona on 15 vuotta vanhempi asunto..

Mutta laitetaan nyt sitten vaihtoehdoksi tämä mistä on kuvia ja mikä on hieman pienempi kämppä jos se saa tyypit onnellisiksi:

ELI:
Tässä olisi 1977 vuodelta myynnissä 184k 117m2 ja tuolla oli vuokralla 77 tehtyä 117m2 hintaan 1400/€kk

Sitten vaikka:
2001 vuoden 111m2 234k pyynti ja oma piha

Kyllähän noita löytyy mutta vaikea löytää 100% samasta yhtiöstä samanlaisia mistä toinen on vuokra ja toinen myynnissä.
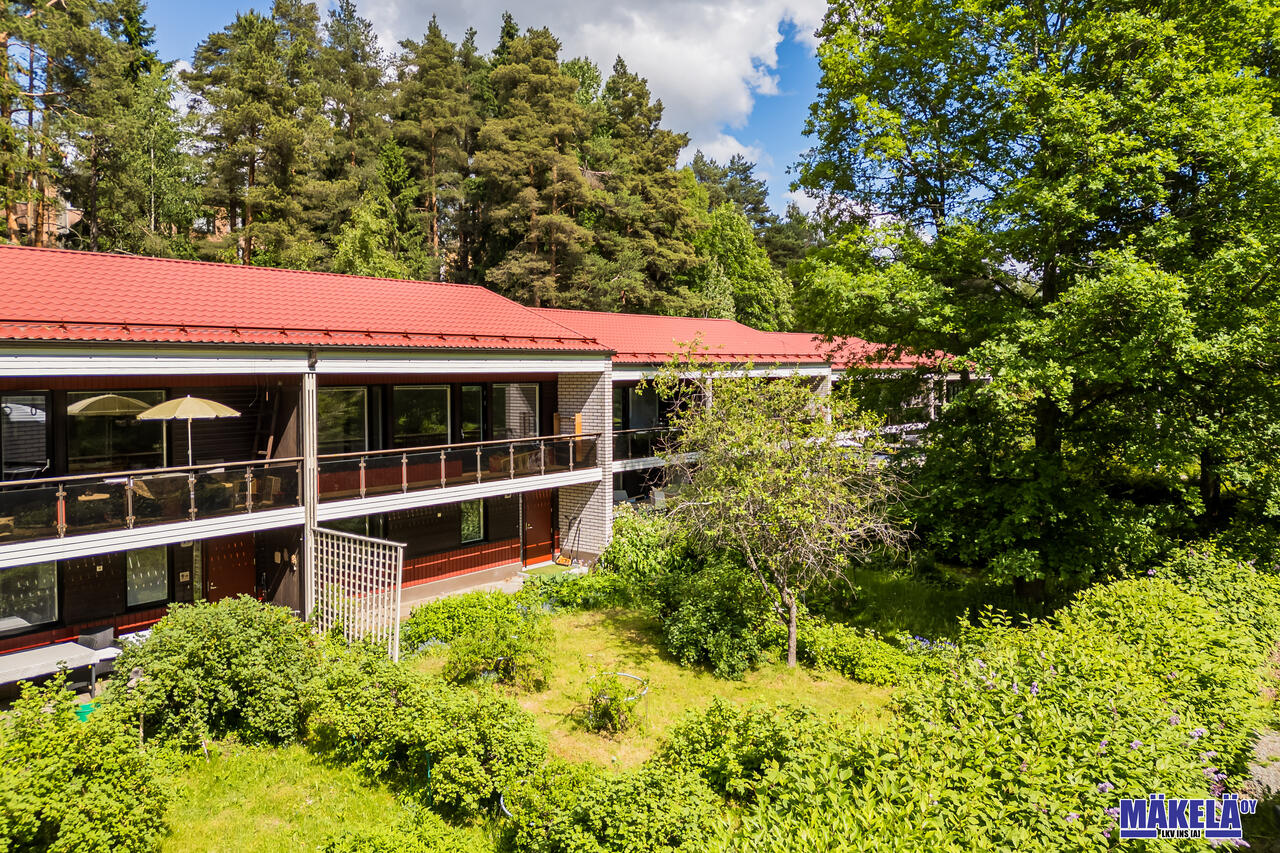
Vastaava löytyy myynnistä
349 000 € +381,50€ kuussa
 
Kiitoksia.
Eli:
Perustelen laskelmani sillä että ostamalla:
349 000€ maksavan asunnon ja asumalla siinä 50 vuotta kuukausikulut ovat yhtiövastike 381,5€ = 228 900 + 349 000 + korot = 577 900 + korot
+ vesi mistä ei tarkkaa tietoa ja 10€/data/kk = ? + 6000€

vs vuokralla 50v
1980€/kk = 1 134 000€
+ 20€ vesi & 10€ data /kk = 18 000€

 
Aika lähelle toisiaan menee asumiskulut esimerkki tapauksessa jos ajatellaan että asuntolainan saisi 50 vuodeksi 349 000€:lle. Pelkkiä korkokuluja tulisi 458 000€ jos korko 4%. 577 900 + 458 000 + yhtiövastike 228 900= 1 264 800€. Omaan asuntoon et saa tukia, vuokra-asuntoon saa jos 50 vuoden aika välille sattuu osumaan työttömyysjaksoja. Esimerkit on siitä kivoja kun voi kuvitella miten elämä sujuu jos asiat menisi niin kuin on aluksi ajatellut.
 
Esimerkit on siitä kivoja kun voi kuvitella miten elämä sujuu jos asiat menisi niin kuin on aluksi ajatellut.

Toki, voin sitten kertoa faktaa kun nykyinen laina on maksettu.
Se otettiin jouluksi 2013 ja on 25v yhteensä.
Lupaan ilmoittaa jos joudun työttömäksi, joudun myymään kämpän tai toisaalta jos saan tämän maksettua loppuun...

Toki näissä on aina se että faktaa näkee vasta kun laina on otettu sekä maksettu.

Ei sillä, en yhtään epäile etteikö tuonkin jälkeen joku keksi vängätä miten tilanne on täysin eri ja tein väärin kun en ota lainaa juuri silloin kun postaan että olen sen saanut maksettua ja miksi en ottanut sitä 30, 40 tai 50v ajalle vaan 25 vuodelle (jos näin tapahtuu, vielä on jonkun verran aikaa jäljellä). Mutta nää on näitä.
 
Aika lähelle toisiaan menee asumiskulut esimerkki tapauksessa jos ajatellaan että asuntolainan saisi 50 vuodeksi 349 000€:lle. Pelkkiä korkokuluja tulisi 458 000€ jos korko 4%. 577 900 + 458 000 + yhtiövastike 228 900= 1 264 800€. Omaan asuntoon et saa tukia, vuokra-asuntoon saa jos 50 vuoden aika välille sattuu osumaan työttömyysjaksoja. Esimerkit on siitä kivoja kun voi kuvitella miten elämä sujuu jos asiat menisi niin kuin on aluksi ajatellut.
Laskit tuossa yhtiövastikkeen kahdesti eikä vuokrassa ole inflaatiokorotuksia. Inflaatio syö asuntolainaa, joten sen voisi tiputtaa koroista. Ellet sitten jo vähentänyt tuosta korosta inflaatiota.

Jos talosta saa myydessä van remontteihin menneen verran, niin ero ei silti ole kovin suuri. Kuukausikuluissakaan ei ole suurta eroa.
 

Uusimmat viestit

Statistiikka

Viestiketjuista
315 281
Viestejä
5 353 150
Jäsenet
85 040
Uusin jäsen
Tristram

Hinta.fi

Back
Ylös Bottom